Với tổ chức phát hành chứng quyền có bảo đảm (CW) đã phòng hộ Delta, lợi nhuận không đến từ việc đoán đúng hướng giá mà từ khoảng chênh giữa biến động đã bán (IV trong giá chào) và biến động thực tế (RV – Realized Volatility) của cổ phiếu cơ sở trong suốt kỳ hạn CW. Dự báo RV vì vậy là đầu vào quan trọng nhất của giá chào: dự báo thấp thì lỗ, dự báo cao thì mất khả năng cạnh tranh. Bài viết tổng hợp các phương pháp dự báo RV, những bẫy thường gặp khi áp dụng cho thị trường Việt Nam, và kết quả kiểm định ngoài mẫu trên 44 cổ phiếu giai đoạn 2019–2026.
Mục lục
- 1. Vì sao dự báo RV quyết định lợi nhuận
- 2. Xác định đúng thứ cần dự báo
- 3. Đo RV: đầu vào của mọi mô hình
- 4. Các họ mô hình dự báo
- 5. Cái bẫy của GARCH ở kỳ hạn dài
- 6. HAR-POOL và COMBO-VT
- 7. Thiết kế kiểm định
- 8. Kết quả: độ chính xác
- 9. Kết quả: từ độ chính xác đến giá chào
- 10. Khuyến nghị áp dụng
- 11. Giới hạn và phản biện
- 12. Tài liệu tham khảo
- 13. Ghi chú bản quyền và miễn trừ
1. Vì sao dự báo RV quyết định lợi nhuận
Sổ CW phòng hộ Delta theo phiên có lãi lỗ kỳ vọng xấp xỉ:
E[PnL] ≈ N · [ P(σ_bán) − P(σ_thực) ] − phí − chi phí vốn
P(σ): giá 1 CW định giá theo biến động σ N: số CW đang lưu hành
| Sai số dự báo | Hệ quả với bên phát hành |
|---|---|
| Dự báo thấp hơn RV thực | Chào rẻ → lỗ có hệ thống; nếu phòng hộ theo dự báo, đuôi lỗ còn dày hơn khi biến động tăng. |
| Dự báo cao hơn RV thực | Chào đắt → bán chậm, mất thị phần. Thiệt hại là cơ hội bỏ lỡ, không phải tiền mặt. |
Thiệt hại không đối xứng, nên mục tiêu không phải sai số trung bình nhỏ nhất mà là thiệt hại kinh tế nhỏ nhất: giá chào nên neo vào một phân vị của sai số dự báo, không phải giá trị trung bình.
2. Xác định đúng thứ cần dự báo
- Kỳ hạn: cần RV trung bình trên thời gian còn lại của CW (thường 3–15 tháng), không phải RV ngày mai. So một dự báo 1 ngày với IV 6 tháng là lệch kỳ hạn.
- Loại lợi suất: lãi lỗ phòng hộ theo phiên do lợi suất đóng cửa – đóng cửa quyết định, nên mục tiêu là trung bình bình phương lợi suất đó trong h phiên tới.
- Quy ước năm hoá: RV và IV phải cùng quy ước √252 phiên.
- Trọng số Gamma: về lý thuyết, PnL phụ thuộc phương sai có trọng số Γ·S² (biến động lúc CW ở vùng ATM gần đáo hạn đáng giá hơn). Lúc phát hành chưa biết đường đi của Gamma, nên thực tế dự báo RV trung bình kỳ hạn và quản lý rủi ro Gamma bằng hạn mức, stress test.
3. Đo RV: đầu vào của mọi mô hình
| Cách đo | Dữ liệu | Nhận xét |
|---|---|---|
| Đóng cửa – đóng cửa | Giá đóng cửa | Đơn giản, khớp với phòng hộ theo phiên; nhiễu cao. |
| Parkinson / Garman–Klass / Rogers–Satchell | OHLC | Hiệu quả hơn nhiều lần nhờ dùng biên độ trong phiên. |
| Yang–Zhang | OHLC | Xử lý cả gap qua đêm và xu hướng giá; phù hợp làm mặc định với dữ liệu ngày. |
| Realized variance 5 phút | Dữ liệu trong phiên | Chính xác nhất, nhưng cần lịch sử trong phiên sạch; khó với nghỉ trưa, ATO/ATC ở Việt Nam. |
Đặc thù dữ liệu Việt Nam
- Giá lịch sử của các bảng giá phổ biến thường đã điều chỉnh sự kiện quyền. Trong mẫu 44 mã, các mã từng chia cổ tức bằng cổ phiếu không có phiên nào biến động quá 7,5%.
- Phiên vượt 7% không có nghĩa là lỗi dữ liệu. 179 phiên có |lợi suất| > 7,5% đều thuộc 2016–2021, ở các mã khi đó còn niêm yết trên HNX (biên độ ±10%) hoặc UPCoM (±15%). Bộ lọc “bỏ phiên > 7,5% vì là sự kiện doanh nghiệp” sẽ loại biến động thật và làm RV bị đánh giá thấp. Ngưỡng hợp lý hơn là khoảng 16%.
- Phiên trắng bên (trần/sàn khớp ít): biên độ cao–thấp bằng 0 làm ước lượng theo biên độ ra 0; nên thay bằng bình phương lợi suất cho các phiên đó.
4. Các họ mô hình dự báo
| Mô hình | Ý tưởng | Ưu / nhược khi dự báo kỳ hạn CW |
|---|---|---|
| HV (h phiên gần nhất) | Tương lai giống quá khứ gần | Mốc chuẩn bắt buộc; phản ứng chậm khi đổi chế độ biến động. |
| EWMA (λ = 0,94) | Quan sát gần có trọng số cao | Nhanh nhưng không hồi quy về trung bình → sai ở kỳ hạn dài. |
| GARCH / GJR-GARCH | Biến động phân cụm, hồi quy về mức dài hạn; GJR thêm hiệu ứng giá giảm làm vol tăng | Cho cấu trúc kỳ hạn tự nhiên; khó bị đánh bại ở kỳ hạn ngắn (Hansen & Lunde, 2005). Ở kỳ hạn dài phụ thuộc mạnh vào mức dài hạn (mục 5). |
| HAR-RV (Corsi, 2009) | Hồi quy RV trên RV ngày, tuần, tháng | Đơn giản, bền; có thể dự báo trực tiếp RV trung bình h phiên. |
| Dựa trên IV thị trường | IV của đối thủ chứa thông tin | Bị lệch lên đúng bằng phần bù rủi ro biến động; chỉ nên dùng ở bước kiểm tra cạnh tranh. |
| Học máy | Thêm nhiều đặc trưng | Khoảng 1.000 quan sát ngày mỗi mã: dễ quá khớp; hợp để điều chỉnh theo sự kiện hơn là làm lõi. |
5. Cái bẫy của GARCH ở kỳ hạn dài
Dự báo phương sai trung bình h phiên tới của GARCH/GJR-GARCH:
σ²_TB(h) = σ²_LR + (σ²_{t+1} − σ²_LR) · (1 − φʰ) / (h · (1 − φ))
σ²_LR = ω / (1 − φ) φ = α + β + γ/2 (persistence)
- Kỳ hạn càng dài, dự báo càng bị kéo về σ²_LR. Với φ = 0,95 và h = 120 phiên, khoảng 83% dự báo là σ²_LR.
- Khi φ sát trần 0,99 (thường gặp với cổ phiếu Việt Nam) và phân phối đuôi rất dày (bậc tự do Student-t ≈ 3), σ²_LR = ω/(1−φ) rất nhạy: sai số nhỏ của φ làm σ_LR bùng lên.
- Ví dụ σ_LR so với vol mẫu của cùng cửa sổ 750 phiên (dữ liệu đến 10/2026): một mã ngân hàng 54% so với 27%, một mã khác 46% so với 27%, một mã hàng không 40% so với 31%.
Cách sửa: neo mức dài hạn vào phương sai mẫu (GJR-VT)
Giữ nguyên tham số GJR-GARCH đã ước lượng (tốc độ hồi quy φ, phương sai ngày mai σ²_{t+1}), chỉ thay σ²_LR bằng phương sai mẫu của phần dư trong cửa sổ ước lượng:
Không cần ước lượng thêm mô hình nào; chỉ khác ở công thức dự báo kỳ hạn. Đây là ý tưởng “variance targeting” quen thuộc, áp dụng ở bước dự báo.
6. HAR-POOL và COMBO-VT
HAR-POOL là một hồi quy HAR dự báo trực tiếp RV trung bình h phiên, ước lượng gộp trên mọi mã cùng lúc để bù cho lịch sử ngắn của từng mã:
+ b₅·log RV_dài hạn(500) của mã + b₆·log RV_tháng(VN30) + b₇·log RV_quý(VN30)
- RV ngày = Yang–Zhang một phiên từ OHLC; phiên không có biên độ dùng bình phương lợi suất.
- Mỗi kỳ hạn h một hồi quy OLS, chỉ trên các cặp mà mục tiêu đã kết thúc trước ngày dự báo; quy đổi từ log về mức bằng hiệu chỉnh “smearing” của Duan (1983).
- Biến VN30 đưa nhân tố thị trường chung vào: phần lớn biến động cổ phiếu Việt Nam đi theo thị trường (margin, dòng vốn ngoại, chính sách).
COMBO-VT = trung bình phương sai dự báo của HAR-POOL và GJR-VT. Hai mô hình có cấu trúc khác nhau nên sai số không trùng nhau hoàn toàn; kết hợp thường ổn định hơn từng mô hình.
7. Thiết kế kiểm định
| Hạng mục | Thiết lập |
|---|---|
| Dữ liệu | Giá ngày OHLC đã điều chỉnh của 44 cổ phiếu (rổ VN30, ngân hàng, chứng khoán, bất động sản) và chỉ số VN30, 01/2016 – 10/2026, từ bảng giá công khai. |
| Chấm điểm | Điểm dự báo mỗi 5 phiên từ 07/2019; kỳ hạn 60, 120, 252, 315 phiên; khoảng 11,9–14,5 nghìn điểm mỗi kỳ hạn; mọi mô hình trên cùng một mẫu. |
| Không nhìn trước | Mọi ước lượng tại ngày t chỉ dùng dữ liệu ≤ t; GARCH ước lượng lại mỗi 20 phiên trên 750 phiên gần nhất; HAR chỉ dùng cặp có mục tiêu đã kết thúc. |
| Mục tiêu | Trung bình bình phương lợi suất đóng cửa trong h phiên tới. |
| Độ chính xác | QLIKE (bền với nhiễu của RV đo được, Patton 2011), độ lệch, hồi quy Mincer–Zarnowitz; kiểm định Diebold–Mariano với hiệu chỉnh tự tương quan do các cửa sổ chồng lấn. |
| Mô phỏng phát hành | Mỗi mã, mỗi 20 phiên bán 1 CW mua (K = 1,05·S₀, kỳ hạn h), phòng hộ Delta mỗi phiên theo σ_bán trên đường giá thật, r = 0, phí 0,1% mỗi giao dịch. σ_bán = dự báo × phân vị q của tỷ số (vol thực / vol dự báo) đo trên các dự báo của 3 năm trước đó; quét q từ 30% đến 95%. |
8. Kết quả: độ chính xác
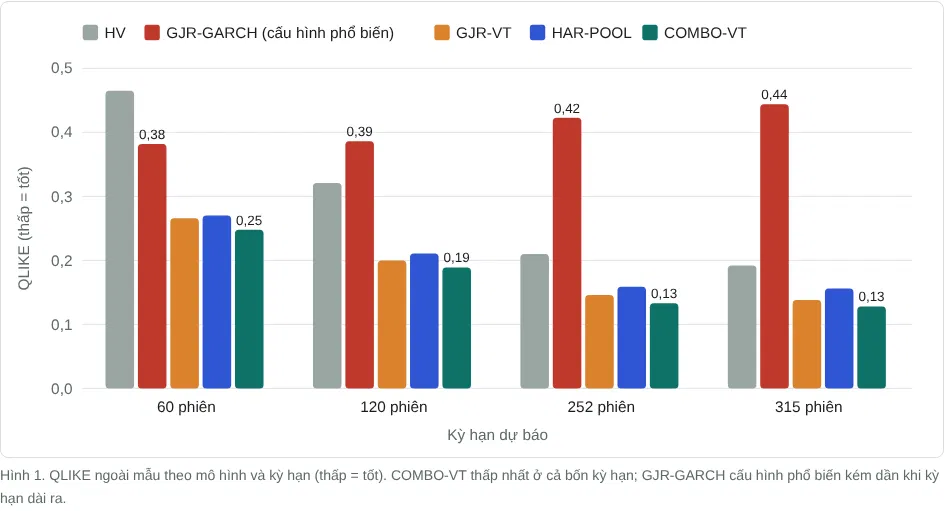
| Mô hình | 60 phiên | 120 phiên | 252 phiên | 315 phiên |
|---|---|---|---|---|
| COMBO-VT | 0,248 | 0,189 | 0,133 | 0,128 |
| GJR-VT | 0,266 | 0,200 | 0,146 | 0,138 |
| HAR-POOL | 0,270 | 0,211 | 0,159 | 0,156 |
| HV (cùng kỳ hạn) | 0,465 | 0,321 | 0,210 | 0,192 |
| GJR-GARCH cấu hình phổ biến | 0,382 | 0,386 | 0,423 | 0,444 |
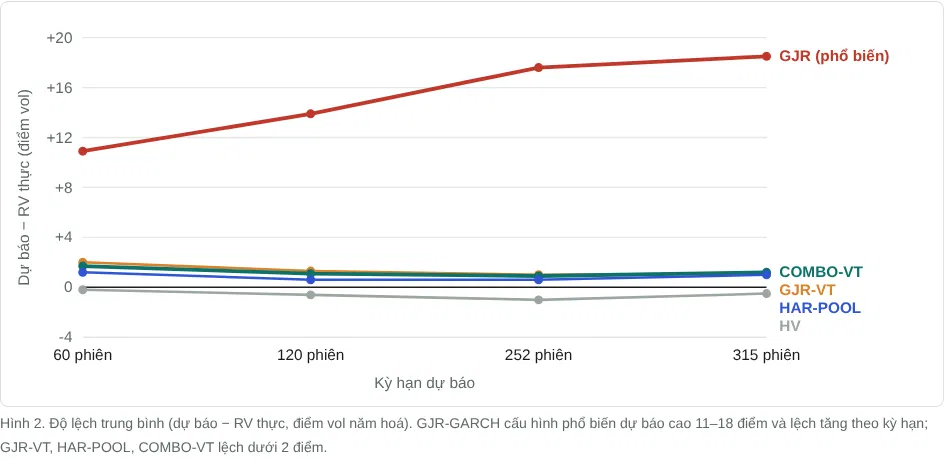
- Mọi mô hình mới tốt hơn GJR-GARCH cấu hình phổ biến có ý nghĩa thống kê ở mọi kỳ hạn (Diebold–Mariano, p < 0,01).
- COMBO-VT tốt hơn HAR-POOL có ý nghĩa ở kỳ hạn 120–315 phiên; so với GJR-VT, COMBO-VT nhỉnh hơn nhưng chỉ có ý nghĩa ở kỳ hạn 60 phiên.
- COMBO-VT đứng đầu và GJR-GARCH cấu hình phổ biến đứng cuối nhóm GARCH ở cả hai giai đoạn 2019–2022 và 2023–2026; ở kỳ hạn 120 phiên, COMBO-VT là mô hình tốt nhất ở 16/44 mã, nhiều hơn mọi phương án khác.
- RV thực trung bình của mẫu khoảng 33–35 điểm vol; dự báo của GJR-GARCH cấu hình phổ biến trung bình 44–53 điểm.
9. Kết quả: từ độ chính xác đến giá chào
Mô phỏng phát hành trả lời câu hỏi thực tế: mỗi phương án phải chào σ_bán bình quân bao nhiêu để đạt một mức an toàn? Thấp hơn nghĩa là cạnh tranh hơn mà không lỗ.
| σ_bán BQ cần thiết (điểm vol) | Mô hình | 60 | 120 | 252 | 315 |
|---|---|---|---|---|---|
| Hòa vốn (lãi trung bình = 0) | mọi mô hình | 33,0–33,2 | 33,6–33,9 | 33,5–34,2 | 33,6–34,2 |
| Tỷ lệ đợt lỗ ≤ 35% | COMBO-VT | 37,4 | 38,5 | 39,6 | 40,2 |
| GJR-VT | 38,2 | 38,9 | 38,6 | 38,4 | |
| HAR-POOL | 37,3 | 38,3 | 40,6 | 41,8 | |
| HV | 40,1 | 40,0 | 38,6 | 38,0 | |
| GJR phổ biến | 39,9 | 42,4 | 44,2 | 44,0 | |
| Phân vị 5% ≥ −2% S₀ | COMBO-VT | 42,4 | 46,8 | 48,0 | 49,8 |
| GJR-VT | 43,8 | 47,7 | 48,6 | 47,7 | |
| HV | 48,2 | 53,0 | 56,5 | – | |
| GJR phổ biến | 47,9 | 57,2 | 63,4 | 62,6 |
RV thực trung bình của các đợt mô phỏng 33,7–34,4 điểm vol tuỳ kỳ hạn. “–”: không đạt mức an toàn trong dải biên đã quét.
- Mức hòa vốn gần như như nhau ở mọi mô hình (sát RV thực trung bình cộng phí và sai số phòng hộ rời rạc). Lãi kỳ vọng ≈ Vega × (σ_bán − σ_thực): ở cùng mức giá chào bình quân, mô hình giỏi không làm tăng lãi trung bình.
- Giá trị của mô hình tốt nằm ở đuôi lỗ và khả năng cạnh tranh: đạt cùng tỷ lệ lỗ với giá chào thấp hơn khoảng 3–6 điểm vol, và cùng phân vị 5% với giá chào thấp hơn 5–15 điểm vol so với GJR cấu hình phổ biến, vì đặt giá đúng chỗ — rẻ ở mã đang yên ắng, đắt ở mã sắp biến động.
- Ở kỳ hạn dài, HAR-POOL đứng riêng yếu đi (ít quan sát độc lập), còn GJR-VT và thậm chí HV cạnh tranh tốt theo tiêu chí tỷ lệ lỗ; COMBO-VT vẫn tốt nhất về độ chính xác và đuôi lỗ ở 60–252 phiên.
10. Khuyến nghị áp dụng
| Thành phần | Khuyến nghị |
|---|---|
| Dữ liệu | Giá OHLC đã điều chỉnh; lọc lỗi ở ngưỡng ~16% thay vì 7,5%; phiên không có biên độ dùng bình phương lợi suất. |
| Mô hình mặc định | COMBO-VT = ½ HAR-POOL + ½ GJR-VT (theo phương sai). Dự phòng: GJR-VT khi chưa có đủ dữ liệu để hồi quy gộp. |
| Kỳ hạn | Hai con số cho mỗi CW: theo kỳ hạn gốc (so với IV lúc phát hành) và theo thời gian còn lại (so với IV đang niêm yết). |
| Giá sàn | σ_sàn = dự báo × phân vị sai số của chính mô hình (đo ngoài mẫu theo kỳ hạn) + chi phí phòng hộ, vốn, gap. Chọn phân vị theo khẩu vị rủi ro, ví dụ 70–80%. |
| Cạnh tranh | IV đối thủ cao hơn σ_sàn: có thể chào thấp hơn đối thủ mà vẫn có lãi. IV đối thủ thấp hơn σ_sàn: không theo; đổi mã, kỳ hạn hoặc giá thực hiện. |
| Sự kiện | Cộng thêm phương sai cho phiên có KQKD, ngày giao dịch không hưởng quyền, cơ cấu chỉ số, kỳ nghỉ dài; mô hình chuỗi thời gian không tự thấy những sự kiện này. |
| Giám sát | Theo dõi RV thực so với dự báo sau phát hành; vượt dự báo thì hạ phần lợi nhuận ghi nhận và thận trọng với đợt mới cùng mã. Định kỳ chạy lại backtest và theo dõi hệ số HAR. |
11. Giới hạn và phản biện
- Mô phỏng phòng hộ chưa có gap trong phiên và trần/sàn khớp ít: đuôi lỗ thực tế dày hơn kết quả ở mục 9.
- Chưa mô hình hoá nhu cầu nhà đầu tư: chào rẻ hơn ở đúng mã sẽ bán được nhiều hơn; lợi ích này không có trong backtest.
- Kỳ hạn dài có ít quan sát độc lập (cửa sổ 252–315 phiên chồng lấn), nên kiểm định thống kê yếu hơn; hệ số HAR ở kỳ hạn dài có thể thay đổi dấu giữa các giai đoạn — cần theo dõi.
- Mẫu 2019–2026 gồm cả giai đoạn biến động cao 2020–2022; kết luận có thể khác ở chế độ thị trường mới.
- Độ chính xác có trần: R² của dự báo biến động kỳ hạn vài tháng thường chỉ ở mức trung bình. Lợi thế bền vững đến từ chọn mã, định biên an toàn và kỷ luật không theo giá xấu nhiều hơn từ mô hình phức tạp.
- Kết quả phụ thuộc cấu hình cụ thể (cửa sổ, trần persistence, phân phối). Cấu hình GARCH khác có thể cho sai lệch nhỏ hơn; điểm cốt lõi là phải kiểm định ở đúng kỳ hạn sử dụng.
12. Tài liệu tham khảo
- Bollerslev, T. (1986). Generalized Autoregressive Conditional Heteroskedasticity. Journal of Econometrics.
- Glosten, L. R., Jagannathan, R. & Runkle, D. E. (1993). On the Relation between the Expected Value and the Volatility of the Nominal Excess Return on Stocks. Journal of Finance.
- Yang, D. & Zhang, Q. (2000). Drift-Independent Volatility Estimation Based on High, Low, Open, and Close Prices. Journal of Business.
- Hansen, P. R. & Lunde, A. (2005). A Forecast Comparison of Volatility Models: Does Anything Beat a GARCH(1,1)? Journal of Applied Econometrics.
- Corsi, F. (2009). A Simple Approximate Long-Memory Model of Realized Volatility. Journal of Financial Econometrics 7(2), 174–196.
- Patton, A. J. (2011). Volatility Forecast Comparison Using Imperfect Volatility Proxies. Journal of Econometrics.
- Diebold, F. X. & Mariano, R. S. (1995). Comparing Predictive Accuracy. Journal of Business & Economic Statistics.
- Duan, N. (1983). Smearing Estimate: A Nonparametric Retransformation Method. Journal of the American Statistical Association.
13. Ghi chú bản quyền và miễn trừ
- Nội dung, hình vẽ, mô phỏng và kiểm định trong bài do tác giả tự biên soạn và tính toán từ giá lịch sử công khai. Kết quả không phản ánh vị thế, giá chào hay kết quả kinh doanh của bất kỳ tổ chức nào.
- Các mô hình và kết quả trích ở mục 12 là kiến thức công khai, thuộc về các tác giả tương ứng.
- HOSE, HNX, UPCoM, VN30 và các tên khác được nhắc đến là tên gọi thuộc chủ sở hữu tương ứng, chỉ dùng để mô tả.
- Bài viết mang tính chia sẻ kiến thức, không phải khuyến nghị đầu tư hay tư vấn tài chính. Kết quả kiểm định quá khứ không đảm bảo kết quả tương lai. Chứng quyền là sản phẩm có đòn bẩy và rủi ro cao.