Tổ chức phát hành chứng quyền có bảo đảm (CW) về bản chất đang bán quyền chọn và phòng hộ bằng cổ phiếu cơ sở. Lợi nhuận đến từ biến động đã bán cao hơn biến động thực tế; thua lỗ lớn đến từ những phiên giá nhảy mạnh, từ định giá quá thấp, và từ vị thế phòng hộ lệch quá xa.
Mục lục
- PHẦN I — LÝ THUYẾT VÀ CHUẨN MỰC
- 1. Rủi ro của nhà phát hành nằm ở đâu
- 2. Bản đồ rủi ro
- 3. Khung quản trị chuẩn
- 4. Đo lường: độ nhạy quy ra tiền
- 5. Đo lường: VaR, ES và kiểm định ngược
- 6. Kiểm tra sức chịu đựng
- 7. Lý thuyết về biên phòng hộ
- 8. Kiểm soát định giá và mô hình
- 9. Thanh khoản và tập trung
- PHẦN II — ÁP DỤNG TẠI VIỆT NAM
- 10. Đặc thù thị trường Việt Nam
- 11. Đánh giá hai ngưỡng đang phổ biến
- 12. Mô phỏng: biên % và hạn mức tiền trên dữ liệu thật
- 13. Bộ công cụ đề xuất theo ba cấp
- 14. Hiệu chỉnh hạn mức từ khẩu vị rủi ro
- 15. Báo cáo giám sát hằng ngày
- 16. Ma trận xử lý vượt hạn mức
- 17. So sánh hiện hành và đề xuất
- 18. Lộ trình triển khai
- 19. Giới hạn của đề xuất
- 20. Tài liệu tham khảo
- 21. Ghi chú bản quyền và miễn trừ
PHẦN I — LÝ THUYẾT VÀ CHUẨN MỰC QUỐC TẾ
1. Rủi ro của nhà phát hành nằm ở đâu
Nhà phát hành bán N chứng quyền mua và nắm giữ cổ phiếu cơ sở để phòng hộ. Trong một phiên, lãi lỗ của sổ khai triển theo Taylor như sau:
dPnL ≈ (H − N·Δ)·dS − ½·N·Γ·dS² + N·|Θ|·dt − N·ν·dσ_imp + phần dư
└lệch hedge┘ └chi phí Gamma┘ └thu Theta┘ └ định giá lại ┘
H: số cổ phiếu đang giữ
Δ, Γ, Θ, ν: Greeks của 1 CW (đã chia tỷ lệ chuyển đổi)
Từ biểu thức này có thể nhìn ra bốn nguồn rủi ro chính:
- Rủi ro hướng (Delta): phần lệch (H − NΔ) chịu lãi lỗ tuyến tính theo giá. Đây là phần doanh nghiệp chủ động chọn: phòng hộ đủ, thiếu hay thừa.
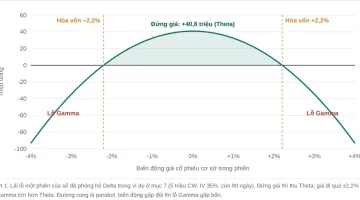
- Rủi ro bước nhảy (Gamma): dù phòng hộ đúng trung tính, mỗi phiên vẫn mất ½NΓdS². Phần lỗ này tăng theo bình phương biên độ, nên một phiên giảm sàn gây thiệt hại gấp 49 lần một phiên biến động 1%.
- Rủi ro biến động (Vega/định giá): nếu biến động đã bán thấp hơn biến động thực tế trong suốt kỳ hạn, Theta thu được không đủ bù chi phí Gamma. Đây là rủi ro quyết định từ lúc phát hành.
- Rủi ro thực thi: trượt giá, phí giao dịch, không giao dịch được khi mã khoá trần/sàn, thanh toán T+2, lô 100 cổ phiếu.
2. Bản đồ rủi ro của hoạt động CW
| Nhóm rủi ro | Nguồn gốc | Đo bằng | Công cụ kiểm soát chuẩn |
|---|---|---|---|
| Delta (hướng giá) | Phòng hộ lệch khỏi trung tính, do chủ động hoặc do giá chạy trước khi kịp cân bằng | Delta quy ra tiền theo mã: (H − NΔ)·S | Hạn mức Delta bằng tiền theo mã và tổng danh mục (beta-weighted) |
| Gamma (bước nhảy) | Sổ bán quyền chọn có Gamma âm; tập trung gần đáo hạn và quanh giá thực hiện | Lãi lỗ khi giá đi ±1%, ±7% | Hạn mức Gamma tiền, kịch bản sức chịu đựng |
| Vega / định giá | IV đã bán thấp hơn RV thực tế; định giá lại khi IV thị trường thay đổi | Vega 1 điểm vol; khoảng IV − RV dự báo | Sàn giá chào (IV ≥ chuẩn), hạn mức Vega, dự phòng mô hình |
| Theta / Carry | Thu Theta không đủ bù chi phí Gamma thực tế | Theta/phiên so với ½ΓS²σ_thực² | Theo dõi carry, cảnh báo khi RV ngắn hạn vượt IV đã bán |
| Bước nhảy và khoá biên độ | ±7% HOSE, mã khoá trần/sàn nhiều phiên, tin bất thường | Lãi lỗ khi giá đi ±7% liên tiếp 1–3 phiên | Hạn mức kịch bản, miễn trừ có điều kiện |
| Thanh khoản phòng hộ | Khối lượng cần mua/bán vượt khả năng hấp thụ của thị trường | Khối lượng hedge / ADV; số ngày thanh lý | Hạn mức tập trung, trần phát hành theo mã |
| Mô hình | Sai giả định σ, phân phối, cổ tức, sự kiện doanh nghiệp | Sai lệch lãi lỗ thực tế và lãi lỗ giải thích được | Thẩm định mô hình độc lập, phân tích nguồn lãi lỗ |
| Đáo hạn và chốt giá | Giá thanh toán là bình quân các phiên cuối; Gamma lớn quanh giá thực hiện | Delta/Gamma trong 5–10 phiên cuối | Quy trình riêng cho giai đoạn đáo hạn |
| Vận hành và tuân thủ | Sai số liệu, chậm cập nhật sự kiện doanh nghiệp, sai phương án phòng ngừa đã đăng ký | Đối chiếu, nhật ký ngoại lệ | Kiểm soát kép, đối chiếu hằng ngày |
3. Khung quản trị chuẩn
Thông lệ quốc tế tổ chức quản trị rủi ro thị trường thành một chuỗi khép kín. Nhiều hướng dẫn mô tả chuỗi này, trong đó có nguyên tắc của Ủy ban Basel về rủi ro thị trường và kiểm tra sức chịu đựng, cùng mô hình “ba tuyến” của IIA:
- Khẩu vị rủi ro: hội đồng quản trị chấp nhận mất tối đa bao nhiêu tiền cho hoạt động CW trong một năm, một tháng, một ngày, và trong kịch bản xấu.
- Phân bổ hạn mức: khẩu vị được chia thành hạn mức theo loại rủi ro (Delta, Gamma, Vega, kịch bản) và theo mã cơ sở. Tổng các hạn mức thành phần không vượt khẩu vị.
- Đo lường độc lập: bộ phận QTRR tự tính bằng dữ liệu thị trường độc lập, không dùng số tự báo của bộ phận kinh doanh.
- Giám sát và báo cáo: báo cáo hằng ngày về mức sử dụng hạn mức (%), xu hướng và các ngoại lệ.
- Xử lý vượt hạn mức: phân biệt ngưỡng mềm (cảnh báo, có thời gian khắc phục) và ngưỡng cứng (phải giảm ngay). Có danh sách miễn trừ rõ ràng và cấp phê duyệt cho từng mức.
- Ba tuyến bảo vệ: tuyến 1 là bộ phận kinh doanh, sở hữu và quản lý rủi ro; tuyến 2 là QTRR, đặt khung, đo lường và giám sát; tuyến 3 là kiểm toán nội bộ, đánh giá độc lập cả hai tuyến.
4. Đo lường: độ nhạy quy ra tiền
Đây là công cụ phổ biến nhất trên các bàn quyền chọn: đơn giản, cộng được theo mã và đọc được ngay. Chuẩn vốn rủi ro thị trường FRTB của Basel cũng dựa trên phương pháp độ nhạy (delta, vega, curvature) theo từng nhóm rủi ro. Bốn chỉ tiêu cơ bản:
Gamma 1% = ½ · Σ N_i·Γ_i · (1%·S)² [đồng mất khi giá đi ±1%, đã phòng hộ trung tính]
Vega 1 điểm = Σ N_i·ν_i · 0,01 [đồng thay đổi khi IV đi 1 điểm %]
Theta/phiên = Σ N_i·|Θ_i| · 365/252 [đồng thu được mỗi phiên giao dịch]
Ví dụ với sổ mẫu dùng xuyên suốt loạt bài: cổ phiếu 30.000 đ, giá thực hiện 32.000 đ, còn 90 ngày, σ = 35%, tỷ lệ chuyển đổi 2:1, 5 triệu CW lưu hành.
| Chỉ tiêu | Giá trị | Ý nghĩa |
|---|---|---|
| Số cổ phiếu phòng hộ trung tính | ≈ 1,02 triệu cp (30,7 tỷ đ) | Δ ≈ 0,205/CW |
| Gamma 1% | ≈ 8,4 triệu đ | Mỗi phiên đi ±1% mất 8,4 triệu; đi ±7% mất ≈ 49 × 8,4 ≈ 410 triệu (ước lượng bậc hai) |
| Vega 1 điểm | ≈ 145 triệu đ | Bán rẻ hơn 3 điểm vol tương đương nhường ≈ 434 triệu Markup ngay từ đầu |
| Thay đổi hedge cần thiết khi giá đi 1% | ≈ 56.000 cp ≈ 5,5% lượng hedge | Một phiên ±4% đủ đẩy vị thế cũ lệch 18–27% so với trung tính mới |
Gamma và Delta tiền cần được gộp theo mã cơ sở, vì nhiều CW trên cùng một mã (khác giá thực hiện, khác kỳ hạn) bù trừ cho nhau và cùng dùng chung một lượng cổ phiếu phòng hộ. Ở cấp danh mục, Delta các mã được quy về một nhân tố chung bằng beta với chỉ số (beta-weighted delta) để đo rủi ro thị trường chung.
5. Đo lường: VaR, ES và kiểm định ngược
VaR (Value at Risk) là mức lỗ không bị vượt quá với xác suất cho trước trong một kỳ. ES (Expected Shortfall) là mức lỗ bình quân khi đã vượt VaR. Chuẩn FRTB của Basel chuyển từ VaR 99% sang ES 97,5% vì ES nắm bắt được đuôi lỗ, đúng loại rủi ro của sổ bán quyền chọn.
| Phương pháp | Cách làm | Phù hợp với sổ CW? |
|---|---|---|
| Tham số (delta-normal) | VaR = z · σ_ngày · |Delta tiền| | Chỉ đúng với phần lệch Delta; bỏ qua Gamma nên đánh giá thấp lỗ của sổ bán quyền chọn |
| Delta-gamma | Thêm số hạng ½Γ(dS)² vào phân phối lãi lỗ | Tốt hơn với biến động nhỏ; vẫn sai ở biến động lớn |
| Lịch sử, định giá lại toàn bộ | Áp 250–500 biến động lịch sử của từng mã, định giá lại toàn bộ CW và hedge | Chuẩn nên hướng tới: giữ đuôi dày, tương quan thực tế và tính phi tuyến |
| Monte Carlo | Mô phỏng giá theo mô hình (GARCH, bước nhảy) rồi định giá lại | Linh hoạt nhưng phụ thuộc mô hình, khó giải thích cho cấp quản lý |
Kiểm định ngược (backtesting) so sánh số phiên lỗ thực tế vượt VaR với số phiên kỳ vọng, ví dụ khoảng 2–3 phiên mỗi năm với VaR 99%. Kiểm định Kupiec và vùng xanh/vàng/đỏ của Basel cho biết khi nào mô hình VaR cần chỉnh lại. Lãi lỗ dùng để kiểm định nên là lãi lỗ giả định (vị thế giữ nguyên trong ngày) để tách ảnh hưởng của giao dịch trong phiên.
6. Kiểm tra sức chịu đựng
- Lưới giá × biến động (spot-vol ladder): định giá lại toàn bộ sổ ở các mức giá −21%, −14%, −7%, 0, +7%, +14%, +21% kết hợp IV ±5, ±10 điểm. Bảng này cho thấy ngay vùng lỗ của sổ.
- Kịch bản lịch sử: áp lại các giai đoạn thị trường biến động mạnh, ví dụ quý 1/2020, nửa cuối 2022, các chuỗi phiên giảm sàn diện rộng.
- Kịch bản giả định theo đặc thù: mã cơ sở giảm sàn 2–3 phiên liên tiếp và không bán được cổ phiếu phòng hộ; tin xấu riêng lẻ; sự kiện doanh nghiệp bất thường.
- Kiểm tra ngược (reverse stress): tìm kịch bản làm sổ mất đúng bằng khẩu vị rủi ro năm, rồi đánh giá xác suất xảy ra của kịch bản đó.
Với sổ mẫu đã phòng hộ trung tính, lãi lỗ (triệu đồng, định giá lại toàn bộ, tính cả Theta) như sau:
| Vị thế hedge | −7% (1 phiên) | +7% (1 phiên) | −13,5% (2 phiên) | +14,5% (2 phiên) | −19% (3 phiên) | +22,5% (3 phiên) |
|---|---|---|---|---|---|---|
| Trung tính | −379 | −374 | −1.400 | −1.630 | −2.654 | −3.778 |
| Thiếu 20% (biên dưới) | +52 | −804 | −570 | −2.522 | −1.485 | −5.162 |
| Thừa 50% (biên trên) | −1.455 | +702 | −3.476 | +599 | −5.574 | −319 |
| Thiếu 5,84 tỷ đ (hạn mức tiền) | +30 | −783 | −612 | −2.477 | −1.544 | −5.092 |
| Thừa 5,84 tỷ đ (hạn mức tiền) | −788 | +35 | −2.189 | −783 | −3.763 | −2.464 |
Hai điểm cần đọc ra từ bảng: (1) ngay cả khi phòng hộ đúng trung tính, chuỗi 3 phiên sàn vẫn gây lỗ khoảng 2,7 tỷ đ vì Gamma âm. Vì vậy hạn mức Delta không thay được hạn mức kịch bản. (2) Biên trên +50% cho phép vị thế thừa hedge 15,4 tỷ đ, gần gấp ba biên dưới. Trong kịch bản giảm sàn, đây chính là vị thế lỗ nặng nhất.
7. Lý thuyết về biên phòng hộ
Black–Scholes giả định phòng hộ liên tục và không tốn phí. Thực tế phải đánh đổi giữa hai thứ: cân bằng thường xuyên thì tốn phí và trượt giá; cân bằng thưa thì lãi lỗ dao động rộng. Lý thuyết cho ba kết quả hữu ích:
- Leland (1985): với phí giao dịch tỷ lệ k và chu kỳ cân bằng δt, người bán quyền chọn cần định giá ở biến động điều chỉnh σ_adj² = σ² · (1 + √(8/π) · k / (σ√δt)), với k là chi phí một chiều. Nhà phát hành cần cộng phần này vào giá chào; nó là một phần lý do IV chào phải cao hơn HV.
- Whalley–Wilmott (1997): chiến lược tối ưu khi có phí là không giao dịch khi Delta nằm trong một dải quanh trung tính, chỉ cân bằng về mép dải khi vượt ra. Độ rộng dải tính theo đơn vị Delta tỷ lệ với (k·S·Γ²/λ)^(1/3), với λ là mức ngại rủi ro. Như vậy dải rộng hơn khi Gamma lớn (Delta thay đổi nhanh, giao dịch theo sẽ tốn phí) và khi phí cao.
- Sai số rời rạc (Derman): cân bằng n lần trong kỳ, độ lệch chuẩn lãi lỗ phòng hộ xấp xỉ √(π/4) · Vega · σ / √n. Giảm sai số một nửa đòi hỏi gấp bốn số lần cân bằng, nên lợi ích biên giảm dần.
8. Kiểm soát định giá và rủi ro mô hình
- Sàn giá chào: biến động dùng để chào bán phải ≥ một chuẩn độc lập (HV, dự báo RV) cộng biên an toàn. Đây là kiểm soát trước giao dịch, quan trọng nhất với nhà phát hành vì Markup và Carry được quyết định từ lúc phát hành.
- Kiểm tra giá độc lập (IPV): QTRR hoặc bộ phận tài chính tự định giá lại sổ bằng tham số độc lập, đối chiếu với giá kinh doanh dùng.
- Phân tích nguồn lãi lỗ (P&L attribution): tách lãi lỗ ngày thành Delta, Gamma, Theta, Vega và phần dư. Phần dư lớn và kéo dài là dấu hiệu mô hình hoặc dữ liệu sai. FRTB dùng chính phép thử này để quyết định một bàn có được dùng mô hình nội bộ hay không.
- Quản trị rủi ro mô hình (SR 11-7): hướng dẫn của Cục Dự trữ Liên bang Mỹ yêu cầu mô hình được thẩm định độc lập (lý thuyết, dữ liệu, kiểm định ngược), có danh mục mô hình và theo dõi định kỳ. Với CW, đối tượng thẩm định là mô hình định giá và mô hình dự báo biến động.
- Dự phòng: một số tổ chức trích dự phòng chênh lệch giá mua/bán và dự phòng bất định mô hình thay vì ghi nhận toàn bộ Markup ngay khi phát hành.
9. Thanh khoản và tập trung
- Hedge / ADV: lượng cổ phiếu phòng hộ chia cho khối lượng giao dịch bình quân 20 phiên. Khi tỷ lệ cao, việc cân bằng tự nó làm giá chạy theo hướng bất lợi.
- Lượng điều chỉnh khi giá đi ±7% / ADV: đo khả năng cân bằng trong phiên biến động mạnh. Nếu tỷ lệ này vượt khoảng 20–25% ADV, việc phòng hộ đúng trung tính trong phiên đó là không khả thi; hạn mức Delta khi đó phải có điều khoản miễn trừ tương ứng.
- Tập trung theo mã và ngành: hạn mức tổng Delta và tổng kịch bản theo nhóm ngành (ngân hàng, bất động sản, thép…), vì các mã cùng ngành giảm sàn cùng nhau.
PHẦN II — ÁP DỤNG TẠI VIỆT NAM
10. Đặc thù thị trường Việt Nam ảnh hưởng tới quản trị rủi ro
| Đặc thù | Hệ quả cho quản trị rủi ro |
|---|---|
| Biên độ ±7% (HOSE), có thể khoá trần/sàn nhiều phiên | Lỗ Gamma bị chặn trong một phiên nhưng cộng dồn qua nhiều phiên; không cân bằng được khi khoá sàn. Kịch bản nên tính theo bội số 7%. |
| Thanh toán T+2, không bán khống cổ phiếu cơ sở | Phòng hộ CW mua chỉ cần mua và bán cổ phiếu đang nắm giữ, nhưng cổ phiếu mua hôm nay chưa bán được ngay. Một số trường hợp thừa hedge không giảm kịp trong phiên. |
| Lô 100 cổ phiếu, phí và thuế bán | Cân bằng nhỏ và liên tục rất tốn phí; dải không giao dịch (mục 7) có giá trị thực tế. |
| Thanh khoản chênh lệch lớn giữa các mã | Hạn mức nên khác nhau theo mã; trần phát hành cần gắn với ADV. |
| Giá thanh toán là bình quân các phiên trước đáo hạn | Gamma tập trung ở cuối kỳ; cần quy trình riêng cho 10 phiên cuối. |
| Khung pháp lý: Thông tư 122/2025/TT-BTC (thay Thông tư 107/2016/TT-BTC, hiệu lực từ 06/02/2026), quy chế của Sở giao dịch, phương án phòng ngừa rủi ro tổ chức phát hành đã đăng ký | Hạn mức nội bộ không được lỏng hơn quy định và phương án đã đăng ký. Thay đổi cách đo độ lệch phòng hộ cần đối chiếu và, nếu cần, đăng ký lại phương án. |
11. Đánh giá hai ngưỡng đang phổ biến
11.1. Ngưỡng định giá: IV chào ≥ HV
- Đúng hướng: đây là kiểm soát trước giao dịch, chặn trường hợp bán quyền chọn rẻ hơn mức biến động đã thấy. Đơn giản, khách quan, dễ kiểm tra.
- Nhưng IV = HV chỉ là hoà vốn: theo kiểm định ở bài “Dự báo RV”, HV gần như không thiên lệch so với RV tương lai (sai lệch −0,2 đến −1 điểm). Bán đúng bằng HV thì khoảng một nửa số đợt phát hành sẽ lỗ, chưa kể phí phòng hộ (mục 7, Leland).
- Chưa định nghĩa đủ: HV bao nhiêu phiên, tại thời điểm nào, áp cho giá chào bán hay cả giá chào mua? Mỗi lựa chọn cho kết quả khác nhau vài điểm vol.
- Không thích ứng: sau giai đoạn yên tĩnh, HV ngắn hạn thấp hơn mức biến động dài hạn; sau cú sốc, HV lại cao bất thường. Một ngưỡng chỉ dựa vào HV ngắn sẽ quá lỏng trong trường hợp đầu và quá chặt trong trường hợp sau.
11.2. Ngưỡng phòng hộ: lệch −20% đến +50% so với trung tính
Ngưỡng này đo độ lệch theo tỷ lệ phần trăm của lượng hedge trung tính. Vấn đề là cùng một tỷ lệ tương ứng với lượng tiền có thể mất rất khác nhau:
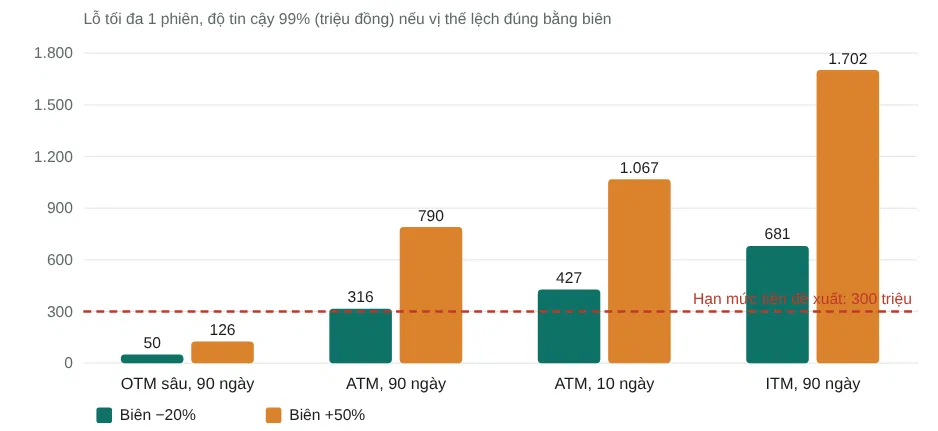
- Không đo rủi ro bằng tiền: biên −20% của CW ngoài tiền sâu chỉ là 0,98 tỷ đ (rủi ro ≈ 50 triệu/phiên), của CW trong tiền là 13,3 tỷ đ (≈ 680 triệu/phiên). Hạn mức chặt ở chỗ ít rủi ro và lỏng ở chỗ nhiều rủi ro.
- Bị Gamma đẩy vượt dù không ai làm gì: với sổ mẫu, giá đi 1% làm lượng hedge cần thiết đổi khoảng 5,5%. Một phiên +4% đủ làm vị thế cũ thiếu 18%; phiên +7% thì thiếu 27%, tức vượt ngưỡng. Gần đáo hạn, tỷ lệ này lên 13–19% cho mỗi 1% biến động giá.
- Không cân xứng: +50% rộng gấp 2,5 lần −20%. Vì phòng hộ CW mua là giữ cổ phiếu, thừa hedge chính là vị thế mua cổ phiếu ròng. Biên trên rộng đồng nghĩa với cho phép đặt cược giá tăng lớn hơn nhiều so với cược giá giảm, và trong kịch bản giảm sàn đây là trường hợp lỗ nặng nhất (mục 6).
- Tính riêng từng CW thì sai: nhiều CW trên cùng mã bù trừ Delta cho nhau. Hạn mức phải tính trên tổng ròng theo mã.
- Gây giao dịch cưỡng bức: khi chạm biên do giá chạy, bộ phận kinh doanh buộc phải mua đuổi hoặc bán tháo đúng lúc thị trường bất lợi. Đó là loại giao dịch tốn kém nhất.
12. Mô phỏng: biên phần trăm và hạn mức tiền trên dữ liệu thật
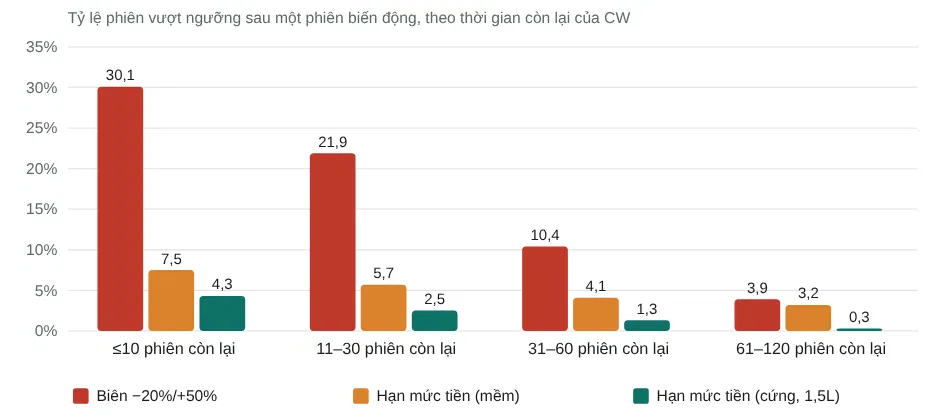
Để định lượng, tác giả mô phỏng việc phát hành CW mua trên 44 cổ phiếu cơ sở giai đoạn 07/2019–10/2026: cứ 20 phiên phát hành một CW mới, giá thực hiện 105% giá hiện tại, kỳ hạn 120 phiên, quy mô sao cho lượng hedge ban đầu là 30 tỷ đ; tổng cộng khoảng 3.680 CW. Mỗi phiên, vị thế được cân bằng về đúng trung tính lúc đóng cửa. Sang phiên sau, trước khi cân bằng, đo độ lệch do giá chạy theo hai cách: (a) theo tỷ lệ −20%/+50%; (b) theo tiền, với hạn mức L = 300 triệu / (2,33 × σ_ngày), σ lấy từ HV 60 phiên và có sàn 20%/năm (trung vị L ≈ 6,4 tỷ đ).
| Chỉ số | Biên −20%/+50% | Hạn mức tiền (mềm, L) | Hạn mức tiền (cứng, 1,5L) |
|---|---|---|---|
| Tỷ lệ phiên vượt ngưỡng | 10,8% | 4,2% | 1,3% |
| … trong 10 phiên cuối đời CW | 30,1% | 7,5% | 4,3% |
| Trung vị giá trị lệch khi vượt | 1,1 tỷ đ | 7,4 tỷ đ | — |
| Trung vị biên độ giá phiên gây vượt | 2,5% | 5,7% | — |
- Khoảng 60% số lần chạm biên phần trăm có giá trị lệch nhỏ hơn 0,3L, tức dưới 2 tỷ đ. Đây là những cảnh báo không đáng kể về tiền nhưng vẫn buộc phải giao dịch.
- 62% số lần lệch lớn bằng tiền lại nằm trong biên phần trăm, là các CW có lượng hedge lớn (trung vị 40,6 tỷ đ, so với 1,6 tỷ đ ở các lần chạm biên phần trăm). Biên phần trăm bỏ sót đúng những trường hợp cần chú ý.
- Biên phần trăm bị chạm khi giá chỉ đi khoảng 2,5%, mức dao động bình thường của nhiều mã. Hạn mức tiền chỉ bị chạm khi giá đi khoảng 5,7%, tức các phiên thực sự bất thường.
13. Bộ công cụ đề xuất theo ba cấp
Nguyên tắc thiết kế: mỗi chỉ tiêu (1) tính được bằng bảng tính từ dữ liệu sẵn có (giá đóng cửa, OI, Delta, Gamma, Vega mà hệ thống định giá đã xuất); (2) đo bằng tiền; (3) gộp theo mã cơ sở; (4) có ngưỡng mềm, ngưỡng cứng và miễn trừ rõ ràng. Có thể triển khai cấp 1 ngay; cấp 2 và cấp 3 thêm dần khi dữ liệu và năng lực sẵn sàng.
Cấp 1 — Hai ngưỡng thay thế trực tiếp, dùng hằng ngày
A. Sàn giá chào (thay “IV ≥ HV”)
Đề xuất ba phương án, từ đơn giản đến tốt hơn. Có thể bắt đầu từ phương án 1 rồi chuyển dần:
| Phương án | Công thức | Ưu điểm | Hạn chế |
|---|---|---|---|
| 1. HV có biên an toàn | IV_chào ≥ max(HV20, HV60, HV_kỳ hạn) + b; b = 3 điểm (mềm), 0 điểm (cứng) | Giữ đúng tinh thần ngưỡng cũ, chỉ chuẩn hoá cửa sổ và thêm biên | Vẫn nhìn về quá khứ; biên cố định |
| 2. Theo đuôi lịch sử | IV_chào ≥ HV_kỳ hạn × q, với q là phân vị 65% của tỷ số RV thực / HV trong quá khứ của mã đó | Biên tự điều chỉnh theo từng mã; tính một lần mỗi quý | Cần chuỗi dữ liệu đủ dài |
| 3. Theo dự báo RV | IV_chào ≥ dự báo RV (COMBO-VT) × hệ số theo mục tiêu tỷ lệ lỗ | Chính xác nhất (bài “Dự báo RV”); cùng mức an toàn với giá chào cạnh tranh hơn | Cần mô hình đã thẩm định |
- Chỉ áp cho giá phát hành và giá chào bán của nhà tạo lập. Giá chào mua lại thấp hơn sàn không làm tăng rủi ro định giá.
- Vi phạm ngưỡng mềm thì cần giải trình và phê duyệt của trưởng bộ phận kinh doanh, có QTRR cùng ký. Vi phạm ngưỡng cứng thì không được chào.
- Biên an toàn 3–6 điểm vol là con số định lượng từ kiểm định: với sổ mẫu, 1 điểm vol ≈ 145 triệu đ Markup, tức biên 4 điểm ≈ 580 triệu đ, đủ hấp thụ chi phí Gamma của khoảng 1,4 phiên ±7%.
B. Hạn mức lệch hedge bằng tiền theo mã (thay “−20%/+50%”)
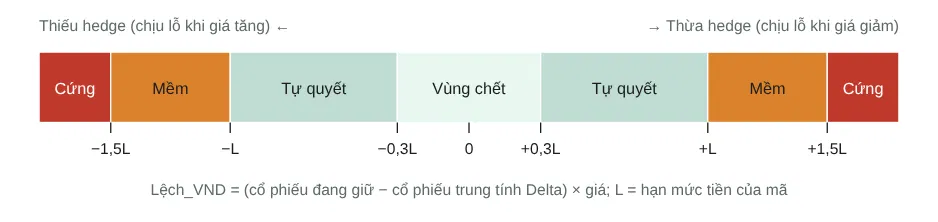
Lệch_VND(mã) = ( CP_đang_giữ − Σ_các CW của mã N_i · Δ_i ) × S_đóng cửa
Hạn mức L(mã) = Ngân sách lỗ 1 phiên của mã / ( 2,33 × σ_ngày )
σ_ngày = max(HV20, HV60, σ_sàn) / √252 σ_sàn: ví dụ 20%/năm
Ví dụ: ngân sách 300 triệu, σ = 35% → σ_ngày = 2,2% → L ≈ 5,84 tỷ đ
| Vùng | Điều kiện | Hành động |
|---|---|---|
| Vùng chết | |Lệch| ≤ 0,3L | Không cần cân bằng. Giảm giao dịch nhỏ lẻ và tốn phí (lý thuyết Whalley–Wilmott). |
| Tự quyết | 0,3L < |Lệch| ≤ L | Bộ phận kinh doanh tự quyết định giữ hay cân bằng. Đây là khoảng thoáng cho kinh doanh. |
| Ngưỡng mềm | L < |Lệch| ≤ 1,5L | Thông báo QTRR; đưa về ≤ L trước khi kết thúc phiên kế tiếp. |
| Ngưỡng cứng | |Lệch| > 1,5L | Đưa về ≤ L ngay trong phiên, trừ khi thuộc diện miễn trừ. |
Miễn trừ (ghi nhật ký, QTRR xác nhận): mã khoá trần/sàn hoặc dư mua/bán áp đảo; lượng cần giao dịch vượt 20–25% ADV; ngày có sự kiện doanh nghiệp (chia cổ tức, phát hành thêm) làm số liệu Delta tạm thời không chính xác. Hết điều kiện miễn trừ thì thời hạn khắc phục bắt đầu tính.
Vì sao cách này thoáng hơn mà vẫn chặt hơn: với sổ mẫu, L ≈ 5,84 tỷ đ, tương đương ±19% lượng hedge trung tính, gần bằng biên dưới cũ nhưng đối xứng, và tự co giãn: CW ngoài tiền sâu được lệch hơn 100% lượng hedge (vì lượng tiền nhỏ), CW trong tiền chỉ được lệch khoảng 9%. Thêm vùng chết và thời hạn khắc phục, bộ phận kinh doanh không bị buộc giao dịch đuổi sau mỗi phiên biến động.
C. Hạn mức tổng danh mục
Tổng |Lệch| = Σ_mã |Lệch_VND(mã)| ≤ L_gộp (chặn nhiều vị thế lệch cùng lúc dù bù trừ)
L_tổng có thể đặt khoảng 1,5–2 lần hạn mức của mã lớn nhất, vì tương quan giữa các mã không hoàn hảo. Beta tính bằng hồi quy 250 phiên với VN30, cập nhật mỗi quý.
Cấp 2 — Bổ sung khi đã vận hành ổn cấp 1
| Chỉ tiêu | Công thức trên bảng tính | Hạn mức gợi ý | Ý nghĩa |
|---|---|---|---|
| Gamma 1% theo mã | ½ · Σ N_i·Γ_i · (0,01·S)² | Sao cho lỗ ±7% (≈ 49 × Gamma 1%) ≤ ngân sách kịch bản của mã | Rủi ro bước nhảy dù đã phòng hộ đúng |
| Kịch bản ±7% × 1–3 phiên | Định giá lại sổ ở S·(1±7%)^k, giữ nguyên hedge | Tổng lỗ kịch bản xấu nhất ≤ x% vốn chủ sở hữu hoặc khẩu vị tháng | Chặn đuôi lỗ; bắt cả Delta lệch lẫn Gamma |
| Vega 1 điểm theo mã và tổng | Σ N_i·ν_i · 0,01 | Theo ngân sách định giá lại (ví dụ IV thị trường đi 10 điểm) | Rủi ro định giá lại và tập trung kỳ hạn |
| Thanh khoản | Hedge / ADV20; lượng điều chỉnh ở ±7% / ADV20 | Ví dụ ≤ 3 ngày ADV và ≤ 25% ADV | Khả năng thực thi phòng hộ |
| Carry | Theta/phiên − ½ΓS²·RV20²/252 | Cảnh báo khi âm 5 phiên liên tiếp hoặc RV20 > IV bán + 5 điểm | Sớm phát hiện mã đang bán dưới biến động thực |
Cấp 3 — Hướng tới chuẩn quốc tế
- VaR/ES lịch sử, định giá lại toàn bộ trên 250–500 phiên, cấp danh mục, có kiểm định ngược.
- Sàn giá chào theo dự báo RV (phương án 3 ở trên), đã thẩm định độc lập.
- Phân tích nguồn lãi lỗ hằng ngày: Delta, Gamma, Theta, Vega, phần dư. Theo dõi phần dư theo mã.
- Ngân sách rủi ro gắn với lợi nhuận: hạn mức mã tỷ lệ với Markup dự kiến, để mã sinh lời nhiều có nhiều không gian hơn.
14. Hiệu chỉnh hạn mức từ khẩu vị rủi ro
Hạn mức chỉ thuyết phục khi truy ngược được về khẩu vị rủi ro. Một quy trình đơn giản:
| Bước | Cách làm | Ví dụ minh hoạ |
|---|---|---|
| 1. Khẩu vị năm | Hội đồng chấp nhận lỗ tối đa từ hoạt động CW trong năm | 30 tỷ đ |
| 2. Ngân sách ngày | Khẩu vị / √250 × hệ số thận trọng (ví dụ 0,8) | 30 / 15,8 × 0,8 ≈ 1,5 tỷ đ/ngày |
| 3. Chia cho phần lệch Delta | Khoảng 40–50% ngân sách ngày; phần còn lại dành cho Gamma và Vega | ≈ 0,7 tỷ đ |
| 4. Chia theo mã | Theo trọng số Markup dự kiến hoặc OI giá trị, có sàn và trần mỗi mã | Mã lớn 300 triệu, mã nhỏ 100 triệu |
| 5. Quy ra hạn mức tiền | L = ngân sách mã / (2,33 × σ_ngày) | 300 triệu, σ 35% → 5,84 tỷ đ |
| 6. Kiểm tra lại bằng kịch bản | L × 7% × 3 phiên + lỗ Gamma 3 phiên ≤ ngân sách kịch bản | 5,84 × 21% ≈ 1,2 tỷ + Gamma |
Có nên cho phép lệch một phía? Nếu bộ phận kinh doanh muốn giữ quan điểm (ví dụ thiếu hedge vì kỳ vọng giá giảm), cách minh bạch là cấp một hạn mức định hướng riêng: mức lệch thêm cho phía đó, có thời hạn, có lý do, được phê duyệt. Lãi lỗ từ phần này được tách riêng để đánh giá. Không nên để mặc định biên lệch không đối xứng.
15. Báo cáo giám sát hằng ngày
Một bảng tính một dòng cho mỗi mã cơ sở, cập nhật cuối phiên. Các cột đều lấy từ dữ liệu giá, vị thế và Greeks sẵn có:
| Cột | Nguồn / công thức |
|---|---|
| Mã; số CW đang lưu hành; số mã CW | Dữ liệu vị thế |
| Giá đóng cửa S; HV20; HV60; σ_ngày | Dữ liệu giá; σ_ngày = max(HV20, HV60, 20%)/√252 |
| Hedge trung tính (cp) = Σ N_i·Δ_i | Delta từ hệ thống định giá |
| CP đang giữ (cp) | Tài khoản phòng ngừa rủi ro |
| Lệch_VND; L; % sử dụng = |Lệch|/L | Công thức mục 13B; tô màu theo vùng |
| Gamma 1%; lỗ kịch bản ±7% × 3 phiên | Công thức mục 13, cấp 2 |
| Vega 1 điểm; IV chào − sàn | Hệ thống định giá; sàn theo mục 13A |
| Hedge/ADV20; điều chỉnh ±7%/ADV20 | Dữ liệu khối lượng |
| Theta/phiên; Carry 5 phiên | Hệ thống định giá; RV20 |
| Trạng thái; miễn trừ; hạn khắc phục; người xác nhận | Nhật ký ngoại lệ |
Trang tổng hợp chỉ cần 5 con số: Delta tổng (beta-weighted) / hạn mức; số mã ở vùng mềm và cứng; lỗ kịch bản xấu nhất / ngân sách; Vega tổng; số mã có Carry âm. Mọi chỉ số đều có biểu đồ xu hướng 20 phiên.
16. Ma trận xử lý vượt hạn mức
| Mức | Ai phát hiện | Ai được thông báo | Thời hạn khắc phục | Ai phê duyệt nếu muốn giữ |
|---|---|---|---|---|
| Cảnh báo sớm (≥ 80% hạn mức) | Hệ thống / QTRR | Trưởng bàn CW | Không bắt buộc | — |
| Mềm (L đến 1,5L) | QTRR | Trưởng bàn CW, trưởng QTRR | Hết phiên kế tiếp | Trưởng khối kinh doanh + trưởng QTRR, tối đa 3 phiên |
| Cứng (> 1,5L) | QTRR | Ban điều hành | Ngay trong phiên | Tổng giám đốc / Hội đồng rủi ro, ghi biên bản |
| Miễn trừ (khoá biên độ, > 25% ADV, sự kiện doanh nghiệp) | Bàn CW đề xuất | QTRR xác nhận | Khi hết điều kiện miễn trừ + 1 phiên | Trưởng QTRR |
| Vi phạm sàn giá chào (cứng) | Kiểm soát trước giao dịch | Trưởng QTRR | Không chào | Không có ngoại lệ |
17. So sánh hiện hành và đề xuất
| Tiêu chí | Hiện hành | Đề xuất (cấp 1) |
|---|---|---|
| Định giá | IV ≥ HV (cửa sổ chưa chuẩn hoá) | IV ≥ max(HV20, HV60, HV_kỳ hạn) + biên; mềm +3, cứng +0; sau đó chuyển sang dự báo RV |
| Đơn vị đo lệch hedge | % lượng hedge trung tính | Tiền (VND), gộp ròng theo mã |
| Đối xứng | −20% / +50% | Đối xứng mặc định; lệch một phía cần hạn mức định hướng riêng |
| Liên hệ với rủi ro | Không; cùng tỷ lệ chênh 13 lần về tiền | Trực tiếp: L suy từ ngân sách lỗ và biến động |
| Giao dịch cưỡng bức | Nhiều, nhất là gần đáo hạn (30% số phiên) | Ít: vùng chết, thời hạn khắc phục, miễn trừ |
| Bắt rủi ro lớn | Bỏ sót CW trong tiền có lượng hedge lớn | Bắt đúng các vị thế lệch lớn bằng tiền |
| Rủi ro bước nhảy | Không đo | Cấp 2: Gamma 1%, kịch bản ±7% × 3 phiên |
| Độ phức tạp tính toán | Thấp | Thấp: thêm một phép nhân với giá và một phép chia cho σ |
18. Lộ trình triển khai
| Giai đoạn | Thời gian | Nội dung |
|---|---|---|
| 0. Pháp lý | Tuần 1–2 | Đối chiếu phương án phòng ngừa rủi ro đã đăng ký và Thông tư 122/2025/TT-BTC; xác định phần nào là cam kết bắt buộc |
| 1. Chạy song song | Tháng 1–2 | Tính cả ngưỡng cũ và hạn mức tiền mỗi ngày; ghi lại số lần vượt, lý do, lãi lỗ của các vị thế lệch |
| 2. Hiệu chỉnh | Cuối tháng 2 | Chọn ngân sách theo mã sao cho tỷ lệ vượt mềm khoảng 3–5% số phiên; trình Hội đồng rủi ro |
| 3. Áp dụng cấp 1 | Tháng 3 | Hạn mức tiền thành chính thức; ngưỡng cũ giữ làm chỉ báo tham khảo (hoặc theo phương án đã đăng ký) |
| 4. Cấp 2 | Tháng 4–6 | Gamma, kịch bản ±7%, Vega, thanh khoản, Carry |
| 5. Cấp 3 | Sau 6 tháng | VaR/ES định giá lại toàn bộ; sàn giá chào theo dự báo RV đã thẩm định; phân tích nguồn lãi lỗ |
19. Giới hạn của đề xuất
- Hạn mức Delta tiền giả định phân phối chuẩn một ngày. Đuôi thực tế dày hơn, nên phải đi kèm kịch bản ±7% nhiều phiên; một mình hạn mức Delta không đủ.
- σ_ngày lấy từ HV phản ứng chậm với chế độ biến động mới; sàn σ và việc dùng max(HV20, HV60) chỉ giảm bớt vấn đề này.
- Con số mô phỏng ở mục 12 phụ thuộc giả định (giá thực hiện, kỳ hạn, quy mô, ngân sách). Doanh nghiệp nên chạy lại trên chính danh mục của mình trong giai đoạn song song.
- Đề xuất chưa xét rủi ro vốn và thanh toán (chi phí vốn cho lượng hedge, ký quỹ), rủi ro đối tác và rủi ro vận hành chi tiết.
- Các con số khẩu vị và ngân sách chỉ là minh hoạ; mức phù hợp phụ thuộc vốn chủ sở hữu và chiến lược của từng tổ chức.
20. Tài liệu tham khảo
- Hull, J. C. Options, Futures, and Other Derivatives. Pearson (các chương về Greeks, VaR và stress testing).
- Taleb, N. N. (1997). Dynamic Hedging: Managing Vanilla and Exotic Options. Wiley.
- Jorion, P. (2006). Value at Risk: The New Benchmark for Managing Financial Risk, 3rd ed. McGraw-Hill.
- Leland, H. E. (1985). Option Pricing and Replication with Transactions Costs. Journal of Finance 40(5).
- Whalley, A. E. & Wilmott, P. (1997). An Asymptotic Analysis of an Optimal Hedging Model for Option Pricing with Transaction Costs. Mathematical Finance 7(3).
- Derman, E. & Kamal, M. (1999). When You Cannot Hedge Continuously: The Corrections of Black–Scholes. Risk.
- Artzner, P., Delbaen, F., Eber, J.-M. & Heath, D. (1999). Coherent Measures of Risk. Mathematical Finance 9(3).
- Kupiec, P. (1995). Techniques for Verifying the Accuracy of Risk Measurement Models. Journal of Derivatives 3(2).
- Basel Committee on Banking Supervision (2019). Minimum Capital Requirements for Market Risk (FRTB).
- Basel Committee on Banking Supervision (2018). Stress Testing Principles.
- Board of Governors of the Federal Reserve System (2011). SR 11-7: Supervisory Guidance on Model Risk Management.
- The Institute of Internal Auditors (2020). The IIA’s Three Lines Model.
- Bộ Tài chính (2025). Thông tư 122/2025/TT-BTC hướng dẫn về chứng quyền có bảo đảm (thay thế Thông tư 107/2016/TT-BTC).
- Loạt bài trước: “Giải phẫu lãi lỗ chứng quyền”; “Dự báo biến động thực tế (RV) cho chứng quyền”.
21. Ghi chú bản quyền và miễn trừ
- Nội dung, hình vẽ, mô phỏng và ví dụ trong bài do tác giả tự biên soạn và tính toán từ giá lịch sử công khai. Các con số không phản ánh vị thế, hạn mức hay kết quả kinh doanh của bất kỳ tổ chức nào.
- Các phương pháp và chuẩn mực trích dẫn ở mục 20 là kiến thức công khai, thuộc về các tác giả và tổ chức tương ứng.
- Bài viết mang tính chia sẻ kiến thức, không phải tư vấn pháp lý, khuyến nghị đầu tư hay ý kiến về tuân thủ. Tổ chức phát hành cần đối chiếu với quy định hiện hành và phương án phòng ngừa rủi ro đã đăng ký trước khi áp dụng.
- Chứng quyền là sản phẩm có đòn bẩy và rủi ro cao. Kết quả quá khứ không đảm bảo kết quả tương lai.