Sau gần 10 năm chỉ có hợp đồng tương lai, thị trường phái sinh Việt Nam đang chuẩn bị đón sản phẩm mới: hợp đồng quyền chọn chỉ số. Bài viết giải thích sản phẩm theo dự thảo sửa đổi Thông tư 58/2021/TT-BTC cùng tài liệu hội thảo của HNX và VSDC (10/2026), rồi đặt cạnh các thị trường Thái Lan, Hàn Quốc, Nhật Bản và Đài Loan để xem Việt Nam giống và khác ở đâu.
Tóm tắt nhanh:
- Quyền chọn Call / Put trên chỉ số (khởi đầu với VN30), kiểu châu Âu, thanh toán bằng tiền, tự động thực hiện khi có lãi.
- 4 tháng hợp đồng như VN30F; giá thực hiện cách nhau 5 điểm (tháng gần) và 10 điểm (tháng quý).
- Người mua chỉ trả phí; người bán ký quỹ theo phương pháp COMS – 42 kịch bản, được bù trừ với vị thế hợp đồng tương lai.
- So với khu vực: cấu trúc lõi tương đồng, nhưng chưa có quyền chọn tuần, phiên đêm và dải giá thực hiện ban đầu hẹp.
Mục lục
- 1. Quyền chọn chỉ số là gì?
- 2. Thiết kế sản phẩm tại Việt Nam
- 3. Ký quỹ, bù trừ và thanh toán
- 4. So sánh với Thái Lan, Hàn Quốc, Nhật Bản, Đài Loan
- 5. Những điểm cần lưu ý
- 6. Lộ trình triển khai
- 7. Thuật ngữ và tài liệu tham khảo
1. Quyền chọn chỉ số là gì?
Quyền chọn là hợp đồng mà người mua trả một khoản phí để có quyền (không phải nghĩa vụ) nhận khoản chênh lệch nếu chỉ số đi đúng hướng mình kỳ vọng. Người bán nhận phí và có nghĩa vụ thanh toán khoản chênh lệch đó.
| Quyền chọn mua (Call) | Quyền chọn bán (Put) | |
|---|---|---|
| Có lãi khi | Chỉ số đáo hạn cao hơn giá thực hiện | Chỉ số đáo hạn thấp hơn giá thực hiện |
| Khoản nhận | (Giá thanh toán cuối cùng − Giá thực hiện) × Hệ số nhân | (Giá thực hiện − Giá thanh toán cuối cùng) × Hệ số nhân |
| Dùng để | Đặt cược tăng, phòng hộ vị thế bán | “Mua bảo hiểm” cho danh mục cổ phiếu |
| Người mua | Người bán |
|---|---|
| Lỗ tối đa = phí đã trả. Nộp đủ phí trước khi đặt lệnh, không phải ký quỹ. | Thu phí ngay nhưng rủi ro lớn (bán Call có thể lỗ không giới hạn về lý thuyết) nên bắt buộc ký quỹ. |
Ví dụ minh họa
VN30 đang ở 1.800 điểm. Nhà đầu tư A mua Call giá thực hiện 1.800, phí 20 điểm; nhà đầu tư B mua Put giá thực hiện 1.800, phí 18 điểm.
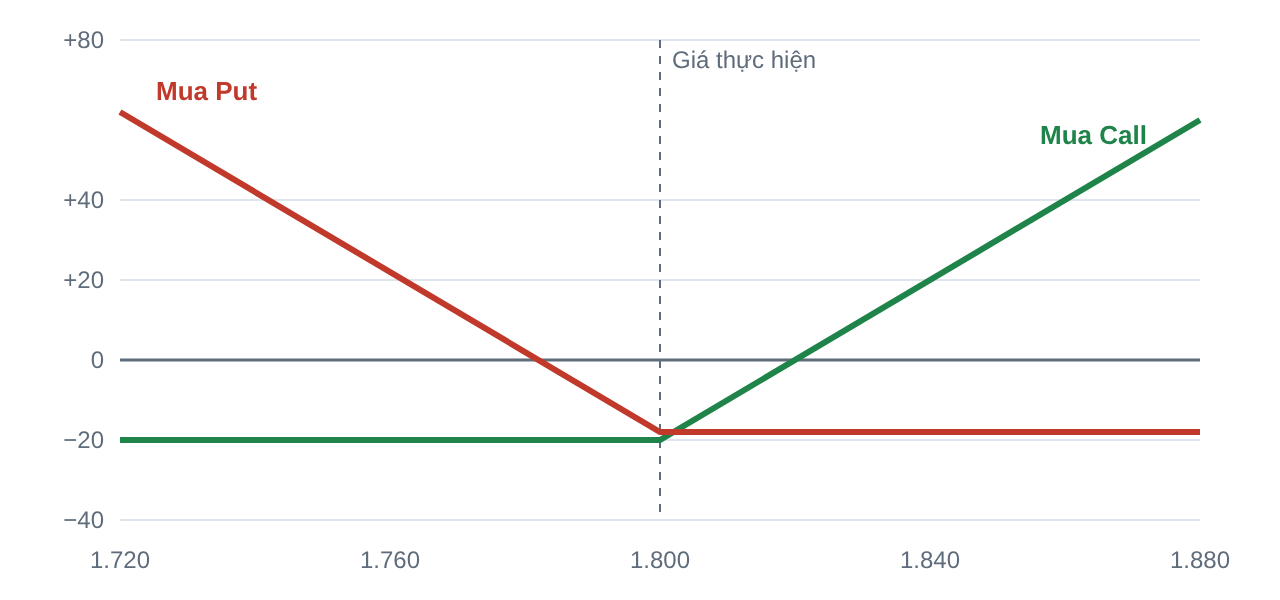
Lãi/lỗ khi đáo hạn (điểm chỉ số) theo mức VN30 lúc đáo hạn. Lỗ của người mua luôn giới hạn ở mức phí.
| VN30 khi đáo hạn | Mua Call 1.800 (phí 20) | Mua Put 1.800 (phí 18) |
|---|---|---|
| 1.850 – tăng mạnh | 50 − 20 = +30 điểm | Bỏ quyền: −18 điểm |
| 1.800 – đi ngang | Hết giá trị: −20 điểm | Hết giá trị: −18 điểm |
| 1.740 – giảm mạnh | Bỏ quyền: −20 điểm | 60 − 18 = +42 điểm |
Quy ra tiền = số điểm × hệ số nhân. Hệ số nhân chưa được công bố; nếu bằng VN30F (100.000 đ/điểm) thì +30 điểm tương đương +3 triệu đồng/hợp đồng.
2. Thiết kế sản phẩm tại Việt Nam
| Hạng mục | Theo dự thảo & tài liệu hội thảo |
|---|---|
| Tài sản cơ sở | Chỉ số do Sở GDCK Việt Nam (hoặc công ty con) xây dựng. Khởi đầu với VN30; tham số ký quỹ của VSDC đã có cả VN100. |
| Loại hợp đồng | Quyền chọn mua (Call), quyền chọn bán (Put) |
| Kiểu thực hiện | Châu Âu: chỉ thực hiện tại ngày đáo hạn |
| Thanh toán | Bằng tiền: chênh lệch giữa giá thực hiện và giá thanh toán cuối cùng |
| Thực hiện quyền | Tự động với hợp đồng có lãi (ITM), trừ khi nhà đầu tư yêu cầu khác trong thời hạn quy định |
| Tháng hợp đồng | 4 tháng: 2 tháng gần + 2 tháng cuối quý |
| Khoảng cách giá thực hiện | 5 điểm (tháng gần), 10 điểm (tháng quý). Khi hợp đồng quý trở thành tháng gần, Sở bổ sung mã cho đủ bước 5 điểm. |
| Số mức giá thực hiện | 5 mức/tháng ở ngày niêm yết đầu → 40 mã (4 tháng × 5 mức × Call/Put). Mỗi ngày bổ sung mã mới theo giá ATM để giữ đủ mã ITM/OTM. |
| Phí quyền chọn | Hình thành qua khớp lệnh trên hệ thống HNX |
| Giờ giao dịch | ATO 8:45–9:00 · Liên tục 9:00–11:30 và 13:00–14:30 · ATC 14:30–14:45 · Thỏa thuận trong phiên |
| Loại lệnh | LO, ATO, ATC, MTL, MOK, MAK |
Đọc mã hợp đồng
Mã giao dịch có 9 ký tự. Ví dụ 43I1GA0008 là Call VN30 đáo hạn tháng 10/2026, giá thực hiện 1.780:
| Ký tự | Ý nghĩa |
|---|---|
| 4 | Sản phẩm phái sinh |
| 3 | Call (Put = 4) |
| I1 | Tài sản cơ sở VN30 |
| G | Năm 2026 |
| A | Tháng 10 |
| 00 | Mức giá thực hiện thứ nhất (1.780) |
| 0 | Loại thường |
| 8 | Số kiểm tra |
Mã ISIN = “VN” + mã giao dịch, ví dụ VN43I1GA0008.
3. Ký quỹ, bù trừ và thanh toán
Ai nộp gì trước khi giao dịch?
- Bên mua: nộp đủ phí quyền chọn cho thành viên bù trừ.
- Bên bán: nộp đủ ký quỹ ban đầu cho toàn bộ vị thế dự kiến mở (trừ lệnh đóng vị thế).
Phương pháp ký quỹ COMS
Ký quỹ được tính trên cả danh mục của tài khoản, không tính riêng từng hợp đồng:
Ký quỹ tài khoản = MAX( Σ ký quỹ các nhóm sản phẩm ; 0 )

Ký quỹ nhóm = MAX[ (a) KQ rủi ro + KQ chênh lệch tháng + KQ chuyển giao − (b) Giảm trừ ;
(c) KQ tối thiểu ] + (d) KQ phí quyền chọn- (a) Ký quỹ rủi ro: khoản lỗ lớn nhất của danh mục trong 42 kịch bản giá. Giá quyền chọn ở mỗi kịch bản tính bằng cây nhị thức hoặc Black-Scholes.
- (b) Giảm trừ: danh mục có cả sản phẩm VN30 và VN100 được giảm (tương quan 85%). Quyền chọn được quy đổi ra hợp đồng tương lai tương đương qua hệ số delta.
- (c) Ký quỹ tối thiểu: chỉ áp dụng cho vị thế bán.
- (d) Ký quỹ phí quyền chọn: giá trị thị trường của vị thế bán ròng, để trang trải chi phí đóng vị thế nếu thành viên mất khả năng thanh toán.
Giới hạn vị thế
VSDC xây dựng, UBCKNN phê duyệt; có thể áp theo sản phẩm, tháng, loại nhà đầu tư và từng tài khoản. Vị thế được tính bằng tổng số hợp đồng quyền chọn cùng tài sản cơ sở (mọi loại, tháng, giá thực hiện), không quy đổi delta. Vượt giới hạn thì tài khoản bị đình chỉ, chỉ được đặt lệnh đóng vị thế.
Thanh toán
- Hằng ngày: phí quyền chọn ròng được gộp chung với lãi/lỗ hợp đồng tương lai, thanh toán T+1.
- Khi đáo hạn: hợp đồng có lãi được thực hiện tự động. Nghĩa vụ = số lượng × |giá thanh toán cuối cùng − giá thực hiện| × hệ số nhân, cũng thanh toán T+1.
4. So sánh với Thái Lan, Hàn Quốc, Nhật Bản, Đài Loan
| Tiêu chí | Việt Nam (VN30) | Thái Lan (SET50 – TFEX) | Hàn Quốc (KOSPI 200 – KRX) | Nhật Bản (Nikkei 225 – JPX) | Đài Loan (TAIEX – TAIFEX) |
|---|---|---|---|---|---|
| Hệ số nhân | Chưa công bố | 200 THB | 250.000 KRW | 1.000 JPY (mini: 100 JPY) | 50 TWD |
| Kiểu / thanh toán | Châu Âu, tiền | Châu Âu, tiền | Châu Âu, tiền | Châu Âu, tiền | Châu Âu, tiền |
| Tháng hợp đồng | 2 tháng gần + 2 quý | 3 tháng + 1 quý | 6 tháng + 2 quý + 2 bán niên + 1 năm | 8 tháng + các quý (tới 8 năm) | 3 tháng + 2 quý |
| Đáo hạn hàng tuần | Không | Không | Có (thứ Hai và thứ Năm) | Có, bản mini (thứ Tư và thứ Sáu) | Có (thứ Tư và thứ Sáu) |
| Khoảng cách giá thực hiện | 5 / 10 điểm | 10 điểm | 2,5 / 5 / 10 điểm | 125 / 250 JPY | 50 / 100 / 200 điểm |
| Độ phủ giá thực hiện | 5 mức ban đầu, bổ sung theo ATM | Tối thiểu 5 ITM + 1 ATM + 5 OTM | ATM ± 120 điểm | ± 16–24 mức | ± 10% (tuần) đến ± 20% (quý) |
| Phiên ngoài giờ | Không | Không | Phiên đêm 18:00–06:00 | Phiên đêm 17:00–06:00 | 15:00–05:00 |
| Giá thanh toán cuối cùng | Chưa công bố | Bình quân 15 phút cuối + giá đóng cửa | Chỉ số đóng cửa ngày giao dịch cuối | Giá mở cửa các cổ phiếu ngày hôm sau (SQ) | Bình quân 30 phút cuối |
Điểm giống:
- Kiểu châu Âu, thanh toán bằng tiền.
- Nhiều tháng, nhiều mức giá thực hiện.
- Người mua trả đủ phí, người bán ký quỹ theo danh mục.
- Bù trừ qua đối tác bù trừ trung tâm (CCP).
- Tự động thực hiện hợp đồng có lãi (như Đài Loan).
Điểm khác:
- Chưa có quyền chọn tuần, vốn là nguồn thanh khoản chính ở Hàn Quốc, Đài Loan, Nhật Bản.
- Chưa có phiên ngoài giờ.
- Dải giá thực hiện ban đầu hẹp.
- Giới hạn vị thế không quy đổi delta (Thái Lan quy đổi và gộp với hợp đồng tương lai).
5. Những điểm cần lưu ý
- Phòng hộ khi thị trường giảm sâu. Với 5 mức × 5 điểm, dải giá thực hiện chỉ khoảng ±0,6% quanh VN30 (tháng quý ~±1,1%). Mã mới được bổ sung vào ngày hôm sau, nên trong một phiên giảm 3–4% nhà đầu tư khó mua được Put đủ sâu. Thiết kế dải theo % như Đài Loan sẽ phù hợp hơn cho nhu cầu phòng hộ.
- Hệ số nhân và điều kiện tham gia. Hàn Quốc từng nâng hệ số nhân KOSPI 200 từ 100.000 lên 500.000 KRW (2012) để hạ nhiệt đầu cơ, rồi giảm về 250.000 KRW (2017), kèm yêu cầu đào tạo và giao dịch thử cho nhà đầu tư cá nhân. Đây là hai thông số quan trọng Việt Nam chưa công bố.
- Giá thanh toán cuối cùng. Nếu dùng giá đóng cửa VN30 như VN30F, phiên ATC ngày đáo hạn dễ bị tác động hơn cách lấy bình quân của Thái Lan và Đài Loan.
- Nhà tạo lập thị trường. Tài liệu chưa đề cập. Với hàng chục mã giao dịch song song, thiếu tạo lập thị trường thì thanh khoản sẽ phân tán.
- Tự động thực hiện. Hợp đồng có lãi rất nhỏ có thể không đủ bù phí giao dịch; nhà đầu tư cần nắm cách và thời hạn từ chối thực hiện.
Điểm cốt lõi: quyền chọn chỉ số khác chứng quyền có bảo đảm (CW) ở chỗ ai cũng có thể bán quyền chọn (thu phí, chịu rủi ro), và ký quỹ được tính chung với hợp đồng tương lai. Người mới nên bắt đầu ở vị thế mua, nơi rủi ro tối đa đã biết trước.
6. Lộ trình triển khai
| Thời gian | Công việc |
|---|---|
| Quý III–IV/2026 | UBCKNN xây dựng Thông tư sửa đổi; dự kiến trình ban hành tháng 11/2026 |
| Quý IV/2026 | VNX, VSDC thiết kế mẫu hợp đồng |
| Quý IV/2026 | HNX, VSDC kiểm thử hệ thống (phối hợp HOSE, KRX) |
| Quý IV/2026 | Tập huấn và kiểm thử với các công ty chứng khoán thành viên |
| Quý IV/2026 | Ban hành quy chế, quy trình, tài liệu hướng dẫn |
Song song, dự thảo bổ sung Công ty TNHH MTV Bù trừ Chứng khoán Việt Nam làm đối tác bù trừ trung tâm cho thị trường phái sinh, thay cho VSDC sau giai đoạn chuyển tiếp.
7. Thuật ngữ và tài liệu tham khảo
Thuật ngữ
- ATM (at-the-money): giá thực hiện ≈ mức chỉ số hiện tại.
- ITM (in-the-money): Call có giá thực hiện < chỉ số; Put có giá thực hiện > chỉ số.
- OTM (out-of-the-money): ngược lại với ITM.
- Delta: mức thay đổi giá quyền chọn khi chỉ số thay đổi 1 điểm.
Tài liệu tham khảo
- Dự thảo Thông tư sửa đổi, bổ sung Thông tư 58/2021/TT-BTC và Tờ trình của UBCKNN (2026).
- HNX – “Cơ chế giao dịch và niêm yết hợp đồng quyền chọn chỉ số” (10/2026).
- VSDC – “Cơ chế ký quỹ, bù trừ và thanh toán hợp đồng quyền chọn trên chỉ số” (15/10/2026).
- TFEX – SET50 Index Options
- KRX – KOSPI 200 Options
- JPX – Nikkei 225 Options
- JPX – Nikkei 225 mini Options
- TAIFEX – TAIEX Options
Bài viết mang tính chất học thuật, dựa trên dự thảo văn bản và tài liệu hội thảo tại thời điểm 10/2026; thông số chính thức có thể thay đổi khi văn bản được ban hành. Nội dung không phải là khuyến nghị đầu tư.