Khi hợp đồng quyền chọn chỉ số VN30 ra đời, thị trường sẽ có ba cách nắm giữ cùng một rủi ro VN30: rổ cổ phiếu, hợp đồng tương lai VN30F và hợp đồng quyền chọn. Sự biến động của thị trường và sai lệch trong hành vi sẽ tạo cơ hội arbitrage là chênh lệch giữa ba sản phẩm này. Bài viết phác họa các chiến lược arbitrage khả thi, so sánh chi phí từng cạnh, và chỉ ra những điểm cần xác nhận với HNX/VSDC trước ngày ra mắt.
Giả định chưa được xác nhận: quyền chọn và VN30F có cùng ngày đáo hạn và cùng giá thanh toán cuối cùng (FSP), cùng hệ số nhân 100.000 đ/điểm. Phí, thuế trong bài mang tính tham khảo, cần đối chiếu biểu phí hiện hành.
Tóm tắt nhanh:
- Cặp quyền chọn – hợp đồng tương lai là cặp mới, arbitrage được cả hai chiều vì tất cả đều là phái sinh, bán được và cùng FSP.
- Chi phí giao dịch phái sinh rẻ hơn rổ cổ phiếu khoảng 30 lần: lệch parity 0,2–0,3 điểm đã có lời, trong khi basis rổ–HĐTL phải lệch trên 5-7 điểm.
- Chiến lược lõi: Conversion / Reversal; bổ sung Box spread (lãi suất ẩn), cổ tức ẩn và giao dịch biến động kết hợp với CW.
- Cơ hội rõ nhất ở 6–12 tháng đầu, khi ít nhà tạo lập và dòng lệnh cá nhân lệch một chiều.
Mục lục
- 1. Tam giác định giá
- 2. Chi phí: vì sao cạnh quyền chọn – HĐTL rẻ hơn ~30 lần
- 3. Các chiến lược cụ thể
- 4. Cơ hội thực sự nằm ở đâu
- 5. Rủi ro và điểm cần xác nhận với HNX/VSDC
- 6. Việc chuẩn bị trước ngày ra mắt
1. Tam giác định giá
Ba cách nắm giữ cùng một rủi ro VN30:
- Rổ cổ phiếu (hoặc ETF VN30 / hoán đổi ETF): giá S.
- Hợp đồng tương lai VN30F: giá F, giá trị hợp lý F* = S × (1 + r × t) − PV(cổ tức).
- Hợp đồng quyền chọn: Mua Call(K) + Bán Put(K), với F_syn = K + (C − P) / DF.
| Cạnh | Quan hệ | Arbitrage được ở Việt Nam không? |
|---|---|---|
| Rổ ↔ HĐTL | F so với F* | Chỉ chiều F > F* (mua rổ, bán F). Chiều F < F* cần bán khống rổ nên không làm được (chưa có bán khống/SBL thực chất), trừ khi đang có sẵn hàng tồn kho rổ. |
| HĐQC ↔ HĐTL | F_syn so với F | Cả hai chiều: tất cả đều là phái sinh, bán được, cùng FSP. Đây là cạnh mới mà quyền chọn mở ra. |
| HĐQC ↔ HĐQC | Box, butterfly, call/put spread | Cả hai chiều, chỉ dùng quyền chọn. |
2. Chi phí: vì sao cặp Quyền chọn – HĐTL rẻ hơn ~30 lần
| Rổ VN30 (khứ hồi) | HĐTL / HĐQC (mỗi chân) | |
|---|---|---|
| Thuế, phí | Thuế bán 0,1% + phí sở ~0,03% × 2 ≈ 0,16% | Phí HNX ~2.700 đ/HĐ + phí quản lý vị thế VSDC ~2.550 đ/HĐ/ngày |
| Quy ra điểm VN30 (1.800) | ≈ 2,9 điểm + trượt giá 30 mã | ≈ 0,03 điểm/chân (+ phí giữ vị thế) |
| Ma sát khác | T+2, lô 100 cổ phiếu, room ngoại (FOL), biên độ ±7%, tracking error | Ký quỹ; giới hạn vị thế |
Điểm cốt lõi: basis rổ–HĐTL phải lệch trên 3–4 điểm mới có lời; lệch parity HĐQC–HĐTL trên 0,2–0,3 điểm (cho 3 chân) đã có lời.
3. Các chiến lược cụ thể
A. Conversion / Reversal (HĐQC ↔ HĐTL): lõi của sản phẩm
Put-call parity:  C − P = DF × (F − K)

Conversion (khi C − P > DF × (F − K)):  Bán Call K + Mua Put K + Mua VN30F
Reversal (khi C − P < DF × (F − K)): Mua Call K + Bán Put K + Bán VN30F- Khi đáo hạn, 3 chân triệt tiêu về một số cố định, không phụ thuộc VN30 (nếu cùng FSP).
- Ví dụ: F = 1.800, K = 1.800, còn 30 ngày, r = 5% → DF ≈ 0,996 → C − P hợp lý ≈ 0. Thị trường đang có C = 32, P = 25 → C − P = 7. Conversion khóa khoảng 7 điểm − 0,1 điểm phí ≈ 690.000 đ/bộ.
- Khi nào xuất hiện: nhà đầu tư cá nhân mua Call ồ ạt (kinh nghiệm từ CW cho thấy cá nhân thích mua Call) → Call đắt → forward tổng hợp cao hơn F → cơ hội Conversion.
B. Box spread: thước đo lãi suất ẩn
- Mua Call spread K1/K2 + Mua Put spread K2/K1 → nhận chắc (K2 − K1) khi đáo hạn.
- Giá hợp lý = DF × (K2 − K1). Ví dụ box 1.790/1.810 (20 điểm) có giá 19,8, còn 30 ngày → lãi suất ẩn ≈ 12,3%/năm.
- So với chi phí vốn: box rẻ → mua box (tương đương cho vay); box đắt → bán box (vay vốn qua thị trường, bằng ký quỹ).
- Dùng làm chỉ báo: chênh lệch giữa lãi suất ẩn của box và lãi suất liên ngân hàng phản ánh mức “méo” của thị trường.
C. Cash-and-carry 3 chân (Rổ/ETF ↔ HĐTL ↔ HĐQC)
- Chiều F > F*: mua rổ (hoặc ETF E1VFVN30, DCVFMVN30 qua hoán đổi lô ETF), bán VN30F. Chiến lược này đã làm được hiện nay.
- Chiều F < F* (VN30F thường xuyên chiết khấu): bên đang nắm rổ (tự doanh, quỹ ETF, thành viên lập quỹ) bán rổ + mua F hoặc mua forward tổng hợp (Mua Call / Bán Put), mua lại rổ khi basis hội tụ. Đây là “arbitrage dựa trên tồn kho”.
- Quyền chọn thêm một lựa chọn: chọn chân rẻ nhất trong {F, F_syn} để làm chân phái sinh.
D. Cổ tức ẩn (dividend arbitrage)
- Từ quyền chọn/HĐTL suy ra cổ tức ẩn: D_implied = S × (1 + r × t) − F.
- So với dự báo cổ tức tiền mặt của 30 mã (mùa ĐHCĐ, ngày GDKHQ quý II–III) để tìm kỳ đáo hạn bị định giá sai cổ tức.
E. Biến động: quyền chọn chỉ số × chứng quyền (CW)
- Phòng hộ sổ CW: tổ chức phát hành CW đang bán Call trên từng cổ phiếu (short gamma/vega). Phần rủi ro hệ thống có thể phòng hộ bằng mua Call chỉ số, thường rẻ hơn mua lại biến động của từng mã.
- Dispersion: so IV của CW (thường cao) với IV chỉ số để giao dịch tương quan ẩn: bán biến động đơn lẻ (phát hành CW) + mua biến động chỉ số khi tương quan ẩn thấp hơn thực tế.
- Biến động thực tế và IV: delta-hedge bằng VN30F khi IV lệch xa biến động thực tế.
F. Cấu trúc sản phẩm cho khách hàng
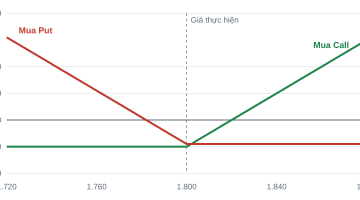
- Rổ VN30 + mua Put (bảo vệ vốn), Rổ + bán Call (covered call, tăng thu nhập), Collar: công ty chứng khoán đóng gói thành danh mục mẫu cho khách hàng VIP/tổ chức.
- Đổi lại, bên tạo sản phẩm nhận dòng lệnh ngược chiều, trở thành nguồn cung cho Conversion/Reversal.
4. Cơ hội thực sự nằm ở đâu
- Giai đoạn mở cửa (6–12 tháng đầu): ít nhà tạo lập, dòng lệnh cá nhân lệch một chiều nên lệch parity và box rõ nhất. Lợi thế thuộc về bên có công cụ định giá và hệ thống đặt lệnh 3 chân sẵn sàng từ ngày đầu.
- Cạnh quyền chọn – HĐTL là cạnh duy nhất arbitrage được cả hai chiều với chi phí rất thấp. Rổ cổ phiếu chỉ còn vai trò cho chiều mua và cho bên có tồn kho.
- Basis âm kéo dài của VN30F nay có thêm đối chứng là forward từ quyền chọn: nếu F_syn > F (VN30F rẻ so với forward tổng hợp), Conversion (mua F, bán forward tổng hợp) vừa có lời vừa không cần bán khống cổ phiếu.
- Kết hợp với CW: lợi thế riêng của công ty chứng khoán đang phát hành CW, vốn có sẵn sổ biến động và nhu cầu phòng hộ tự nhiên.
- Tạo lập thị trường quyền chọn (nếu Sở có cơ chế): arbitrage parity là “sản phẩm phụ” hằng ngày của nhà tạo lập, kèm ưu đãi phí.
5. Rủi ro và điểm cần xác nhận với HNX/VSDC
- FSP và ngày đáo hạn có trùng VN30F không? Nếu lệch (ví dụ quyền chọn dùng giá bình quân), Conversion/Reversal sẽ có rủi ro basis tại ngày đáo hạn.
- Ký quỹ COMS có bù trừ được Conversion không? Về lý thuyết delta ≈ 0 nên ký quỹ nhỏ; cần kiểm tra cùng “nhóm sản phẩm” và cách tính ký quỹ phí quyền chọn (theo từng series hay ròng).
- Giới hạn vị thế tính theo số hợp đồng quyền chọn, không quy đổi delta, nên quy mô arbitrage bị chặn sớm hơn mức rủi ro thực.
- Rủi ro chân lệnh: chỉ khớp được 2/3 chân, đặc biệt khi chỉ có 5 mức giá thực hiện và sổ lệnh mỏng. Cần lệnh combo hoặc quy tắc thứ tự vào lệnh (vào chân kém thanh khoản trước).
- Rủi ro ghim giá (pin risk) quanh K trong phiên ATC ngày đáo hạn khi hợp đồng tự động thực hiện.
- Dòng tiền: phí quyền chọn trả T+1, lãi/lỗ HĐTL thanh toán hằng ngày, nên phát sinh nhu cầu vốn trong kỳ chứ không chỉ có khoản lãi khóa tại đáo hạn.
- Thuế và hạch toán: cách ghi nhận lãi/lỗ quyền chọn của tự doanh chưa có hướng dẫn kế toán.
6. Việc chuẩn bị trước ngày ra mắt
- Công cụ định giá (Black-76 trên VN30F) và bảng theo dõi parity, box, cổ tức ẩn theo thời gian thực.
- Mô phỏng ký quỹ COMS 42 kịch bản cho các danh mục Conversion, Box, Collar.
- Quy trình đặt lệnh nhiều chân; hạn mức rủi ro (delta, gamma, vega, giới hạn vị thế).
- Góp ý dự thảo: FSP trùng VN30F, lệnh combo/spread, giới hạn vị thế quy đổi delta, cơ chế tạo lập thị trường.
Bài liên quan: Hợp đồng quyền chọn chỉ số tại Việt Nam · Arbitrage chỉ số VN30 · Tìm hiểu về chứng quyền (CW)
Bài viết mang tính chất học thuật, phác họa trên cơ sở dự thảo văn bản tại thời điểm 10/2026 và các giả định nêu ở đầu bài; số liệu ví dụ mang tính minh họa. Nội dung không phải là khuyến nghị đầu tư.